
FATORES PRAXEOLÓGICOS INFLUENCIAM O SISTEMA DE CONSÓRCIOS
O comportamento humano influi nas adesões ao consórcio
Os números do Sistema de Consórcios vêm batendo sucessivos recordes de venda de cotas e de participantes ativos ao longo dos últimos anos.
Análise da assessoria econômica da Associação Brasileira de Administradoras de Consórcios (ABAC) demonstra que, além das explicações quantitativas como taxas de juros, PIB e renda, as questões comportamentais também têm influência direta no crescimento ou retração dos negócios.
“Baseados na premissa básica da Escola Austríaca de Economia, o individualismo metodológico e a praxeologia, estudo lógico da ação humana, sustentam que os fenômenos sociais e econômicos resultam exclusivamente das ações intencionais e escolhas subjetivas das pessoas”, explica Luiz Antonio Barbagallo, economista da ABAC, “ou seja, adere-se a um grupo de consórcio não apenas pelas características do produto, como custo mais baixo, por exemplo, mas também pela preferência temporal do consumidor, que varia de indivíduo para indivíduo e de momento para momento, e esses fatores ditam a poupança, o investimento e as decisões de compra”, complementa.
O economista detalha ainda que “a Escola Austríaca postula um pressuposto lógico essencial: em condições idênticas, um homem ou uma mulher sempre preferem um bem no presente a esse mesmo bem no futuro, axioma da preferência temporal positiva”.
A intensidade dessa preferência muda, dividindo-se em duas categorias comportamentais fundamentais: Alta versus Baixa Preferência Temporal.
Na alta preferência temporal, o indivíduo valoriza excessivamente o consumo imediato. Está pouco disposto a esperar, preferindo gastar sua renda no presente em vez de poupar.
Já na baixa preferência temporal, a pessoa tem uma visão voltada para o longo prazo. Ela está disposta a adiar o consumo atual (poupar) se perceber que isso resultará em maior tranquilidade no presente e maior quantidade ou qualidade de bens no futuro.
Apoiada nas considerações dos economistas austríacos como Ludwig von Mises e Eugen von Böhm-Bawerk, uma sociedade só enriquece se tiver pessoas com baixa preferência temporal, quando o ser humano decide voluntariamente poupar em vez de consumir de imediato.
Barbagallo sintetiza apontando que “o mecanismo como um arranjo financeiro de troca voluntária e poupança coletiva pode ser perfeitamente explicado pela influência dos conceitos da Praxeologia Austríaca, pois boa parcela dos consorciados ativos tem preferência temporal mais baixa, controlando a ansiedade ao esperar sua contemplação”.
AÇÃO HUMANA E DESCONFORTO
Enquanto na praxeologia o axioma parte do princípio que o indivíduo age para remover um estado de insatisfação ou desconforto rumo a uma situação preferida mais adiante, semelhante ao que caracteriza o consórcio, o participante experimenta o desconforto momentâneo, adiando o consumo do bem no presente, mas dá o primeiro passo para tê-lo, aderindo a um grupo, se entender que isso resultará em maior quantidade ou qualidade de bens e serviços no futuro.
SUBJETIVIDADE E ESCALAS DE VALOR
Cada indivíduo possui uma escala subjetiva de preferências. Para alguns, “o valor de ter o bem no futuro e a possibilidade de ser contemplado por sorteio ou lance, compensa a renúncia ao consumo imediato”, assinala Barbagallo.
Para outros, a troca é mutuamente benéfica a priori para os entrantes. “Todos concordam livremente com as regras do contrato na expectativa de ficarem em situação melhor amanhã”, complementa.
José Vaz de Souza Junior, barbeiro, morador em Abrantes, Camaçari, Bahia, tomou conhecimento do consórcio quando do atendimento de um cliente, representante de vendas de uma administradora.
Nas diversas idas para corte de cabelo, Vaz foi se informando sobre o funcionamento, buscando formar um conceito pessoal sobre a possibilidade de experimentar a modalidade.
Como nunca havia participado de um grupo, baseado nas informações obtidas, Vaz decidiu aderir a um de motocicletas, consciente que poderia demorar para ser contemplado.
“Me organizei para entrar e, paralelamente, vender minha moto usada para tentar ser contemplado por lance”, explica o barbeiro. Depois de pagar as primeiras parcelas, no sexto mês, ofereceu lance, que vencedor, possibilitou a contemplação.
A percepção que Vaz tinha antes sobre consórcio até decidir pela adesão incluiu vários fatores pessoais, inclusive o planejamento feito para conseguir trocar a moto antiga pela nova sem comprometer sua rotina financeira.
Importante lembrar que o participante pode ter baixa preferência temporal e dificuldade para acumular recursos. Diante disso, o consórcio se apresenta como instrumento disciplinador a partir do recebimento mensal do boleto.
No interior de São Paulo, Pamela Emyleen Chatila Valderrama, escriturária em Bauru, sonhava em trocar seu usado por um carro médio, quatro portas, confortável, detalhes pessoais que permitissem como solteira se deslocar para suas atividades com facilidade.
Depois de muito pesquisar e avaliar as formas de pagamento, optou pelo consórcio. Pamela Emyleen destacou que “o mecanismo atendia à minha capacidade financeira com valor de parcela adequado ao meu orçamento mensal. O plano também me satisfazia nas características de contemplação por sorteio ou por lance”.
Contemplada na primeira assembleia por meio de lance embutido, Pamela Emyleen, pode realizar seu objetivo ao adquirir seu zero km desejado, considerando ainda as vantagens em não pagar juros.
Ao entender ainda que o consórcio funciona como uma poupança, a consorciada pensa em aderir a outra cota no futuro projetando-a como investimento.
Barbagallo conclui apontando que “o consórcio, em linha com o que demonstra a Escola Austríaca, é o mecanismo perfeito que, além de propiciar melhora de vida a milhões de brasileiros e atuar como um verdadeiro programador da produção de bens, contribui para o desenvolvimento do país, formando poupança e incentivando investimentos em diversos setores econômicos”.
SISTEMA DE CONSÓRCIOS ATÉ SETEMBRO DE 2026
Os 14,1% de crescimento no volume de adesões no Sistema de Consórcios, registrado de janeiro a setembro, demonstra o quanto o mecanismo está presente no dia a dia do brasileiro.
“Os resultados do período evidenciam que pesquisas e projeções são importantes ao sinalizarem tendências e perspectivas, porém devem considerar também os imponderáveis que influenciam diretamente na performance setorial”, avalia Paulo Roberto Rossi, presidente executivo da ABAC.
O crescimento de 37,1% do consórcio de imóveis exemplifica positivamente a atitude, enquanto a projeção feita no início do ano foi de 20,0%. Por outro, o setor de eletroeletrônicos e outros bens móveis duráveis avançou 7,1%, quando as perspectivas eram de 25,0%
Nos nove meses, as vendas alcançaram 4,37 milhões de cotas, acumulando R$ 454,13 bilhões em negócios realizado ao totalizar 13,93 milhões de cotistas em setembro.
CONSORCIADOS ATIVOS APROXIMAM-SE DOS 14 MILHÕES AO CRESCEREM 14,2% EM SETEMBRO
Vendas batem recorde mensal do ano com 552,69 mil cotas e somam 4,37 milhões em nove meses com aumento de 14,1% sobre 2025
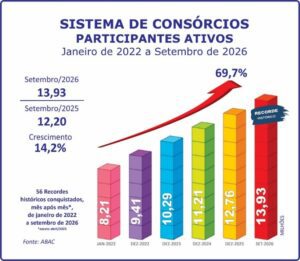
O Sistema de Consórcios está próximo de atingir a marca inédita de 14 milhões de cotistas ativos. Ao registrar crescimento de 14,2% em setembro, quando alcançou 13,93 milhões, sobre os 12,20 milhões do mesmo mês do ano passado, a modalidade anotou também fortes avanços nas adesões e nos créditos comercializados, de acordo com o levantamento feito pela Associação Brasileira de Administradoras de Consórcios (ABAC) junto à maioria de seus associados.

Importante destacar que, nos últimos dez anos, o atual volume alcançado de participantes apontou crescimento de 102,8% sobre os 6,81 milhões anotados em setembro de 2017.
Ao chegar a este total histórico no nono mês do ano, verificou-se 69,7% de crescimento sobre os 8,21 milhões anotados desde janeiro de 2022. Nestes quase cinco anos, foram obtidos 56 recordes consecutivos, com exceção de abril de 2023.
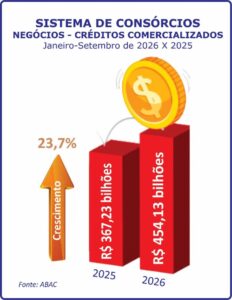
De janeiro a setembro, o Sistema de Consórcios acumulou R$ 454,13 bilhões em negócios realizados, também recorde para o período, com 23,7% acima dos R$ 367,23 bilhões obtidos nos mesmos meses do ano passado, creditados à confiança e à credibilidade demonstradas pelo brasileiro no mecanismo.
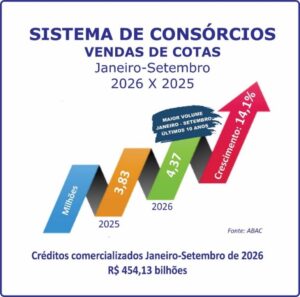
Nos nove meses, como gerador dos créditos comercializados, houve venda de 4,37 milhões de cotas, 14,1% acima das 3,83 milhões atingidas no ano passado, assinalando mais um total inédito da modalidade nos últimos dez anos.
“A continuidade do ritmo de negócios ao longo dos últimos anos ratifica a maturidade do consumidor brasileiro que, ao gerir suas finanças pessoais, baseadas no espírito da educação financeira, disciplina e equilibra o orçamento mensal pessoal ou familiar”, aponta Paulo Roberto Rossi, presidente executivo da ABAC.
Os bons resultados obtidos nas adesões em setembro, setor por setor, possibilitou que o volume de participantes ativos aumentasse alcançando patamares elevados, nos diversos segmentos econômicos onde está presente.
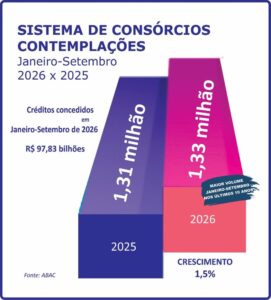
O total de consorciados contemplados no período, que de posse dos créditos concedidos poderão adquirir seus bens e serviços, superou 1,33 milhão, com crescimento de 1,4% acima dos 1,31 milhão daqueles mesmos meses de 2025.
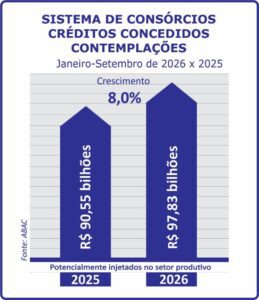
Por decorrência, a liberação de créditos concedidos totalizou R$ 97,83 bilhões, potencialmente injetados nos mercados setoriais internos, 8,0% sobre os R$ 90,55 bilhões anteriores.
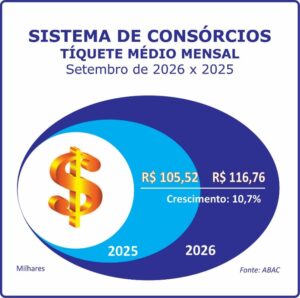
O tíquete médio de setembro marcou R$ 116,76 mil, ao avançar 10,7% sobre o do mesmo mês de 2025, quando atingiu R$ 105,52 mil. O crescimento é justificado pela comercialização de cotas com valores maiores, evidenciando mais uma vez o comportamento do brasileiro em assumir compromissos possíveis de serem cumpridos dentro do orçamento, compatíveis com sua renda.
“Faltando poucos meses para o final do ano, o Sistema de Consórcios sustentou o comportamento crescente demonstrado mês após mês durante os nove transcorridos. Mais uma vez, a performance conquistada comprovou o conhecimento do brasileiro sobre a essência da educação financeira, em especial na gerência de suas finanças pessoais”, destaca Rossi.
“Mesmo com as oscilações da inflação, deflação em julho, alta em setembro, observa-se uma desaceleração da economia, ou ainda possíveis influências climáticas, o cidadão tem levado a sério sua capacidade em assumir novos compromissos conservando equilibrado seu orçamento. Sem esquecer do alto endividamento das famílias, 81,7% em setembro, segundo dados da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) divulgados pela Confederação Nacional do Comércio (CNC), é importante lembrar que o consórcio tem sua base na renda pessoal, devendo seguir em alta, inclusive pelo baixo índice de desemprego, 5,3%, apontado em agosto pelo Instituto Brasileiro de Geografia e Estatística (IBGE)”, completa o presidente executivo da ABAC.
DETALHES DOS INDICADORES
VENDAS DE COTAS
De janeiro a setembro, o destaque foi novamente o recorde mensal das adesões gerais verificado nos últimos dez anos. O total de 552,69 mil, batido em setembro, foi 13,8% acima da média mensal do ano de comercializações que está em 485,78 mil.
Os setores de imóveis e serviços registraram os maiores volumes mensais de vendas do ano, com 197,45 mil e 7,78 mil, respectivamente.
No acumulado das adesões, 4,37 milhões de cotas, a distribuição por setor ficou assim: 1,54 milhão em veículos leves; 1,33 milhão em imóveis; 1,17 milhão em motocicletas; 139,27 mil em eletroeletrônicos; 139,12 mil em veículos pesados, e 50,31 mil em serviços.
Entre os seis segmentos, cinco registraram avanço: imóveis, com 37,2%; serviços, com 8,5%; motocicletas, com 7,3%; veículos leves, com 7,2%; e eletroeletrônicos e outros bens móveis duráveis, com 7,1%. Houve retração somente em veículos pesados, com (-9,2%).
CONTEMPLAÇÕES
Os consorciados contemplados por setor, somados no período, estiveram assim distribuídos: 572,78 mil em veículos leves; 504,46 mil em motocicletas; 125,21 mil em imóveis; 69,58 mil em veículos pesados; 30,89 mil em serviços; e 28,97 mil de eletroeletrônicos e outros bens móveis duráveis.
Nos seis segmentos, houve aumento de 19,5% em imóveis, seguido por 15,5% em serviços, e 1,1% em leves. Enquanto o setor de eletroeletrônicos e outros bens móveis duráveis anotou retração de (-32,9%) e o de veículos pesados também apresentou redução (-2,5%), o de motocicletas registrou estabilidade.
PARTICIPANTES ATIVOS
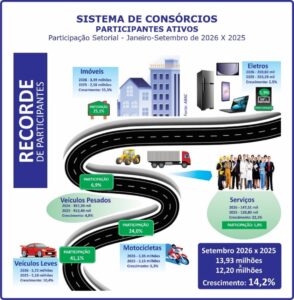
A presença dos consorciados ativos em cada setor, onde o consórcio está presente, estiveram assim divididos: 41,1% nos veículos leves; 25,1% nos imóveis; 24,0% nas motocicletas; 6,9% nos veículos pesados; 1,9% nos eletroeletrônicos e outros bens móveis duráveis; e 1,0% nos serviços.
Em cada setor, dos 13,93 milhões de ativos, a divisão ficou assim: 5,72 milhões em veículos leves; 3,49 milhões em imóveis; 3,35 milhões em motocicletas; 957,20 mil em veículos pesados; 269,82 mil em eletroeletrônicos e outros bens móveis duráveis; e 147,51 mil em serviços.
O volume alcançado em setembro apontou crescimento de 102,8% sobre o mesmo mês de 2017, considerando a constante evolução na década.
TÍQUETE MÉDIO EM CINCO ANOS
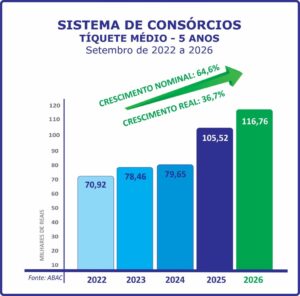
Ao analisar o desempenho dos tíquetes médios nos meses de setembro nos intervalos dos últimos cinco anos, verificou-se valorização nominal de 64,6% na evolução entre os registros. Ao descontar a inflação (IPCA) de 20,5% do período, na relação da diferença de R$ 70,92 mil, de setembro de 2022, para R$ 116,76 mil, no mesmo mês de 2026, houve elevação real de 36,7%.
A IMPORTÂNCIA DOS CONSÓRCIOS NA CADEIA PRODUTIVA
Depois de completar 64 anos em setembro, o consórcio, como autofinanciamento, vem se consolidando dia após dia a melhor opção para o consumidor atingir seus objetivos de consumo, empreendedorismo ou formações e ampliações patrimoniais com planejamento a médio e longo prazos.
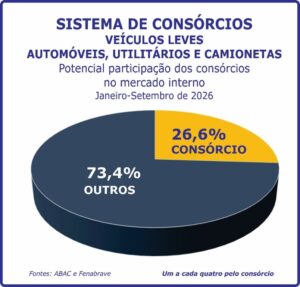
No setor dos veículos leves, de janeiro a setembro, a potencial presença foi de um a cada quatro veículos leves vendidos no país.
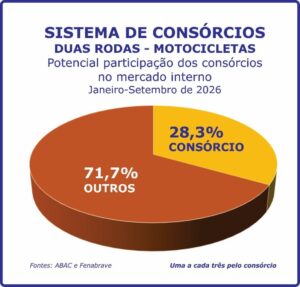
Ao participar da programação da produção industrial em diversos segmentos na qual está presente, como no setor de motocicletas, por exemplo, o mecanismo também evoluiu. Nos nove meses de 2026, as contemplações possibilitaram a potencial aquisição de uma moto a cada três comercializadas no mercado interno.
Entre os veículos pesados, a modalidade sinalizou um a cada quatro caminhões negociados para ampliação ou renovação de frotas para o setor de transportes, com destaque especial para utilização no agronegócio.
No resumo dos nove meses de contemplações, os consórcios de veículos automotores liberaram mais de R$ 70,93 bilhões. O mecanismo atingiu 26,6% de possível presença no setor de automóveis, utilitários e camionetas. No de motocicletas, houve 28,3% de provável participação, e no de veículos pesados, a relação somente para caminhões foi de 26,6%, no período.

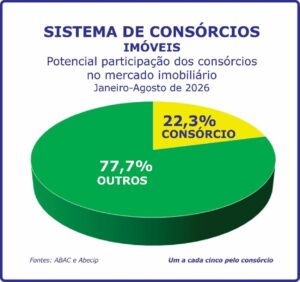
No segmento imobiliário, de janeiro a agosto, as contemplações representaram potenciais 22,3% de participação no total de 494,67 mil imóveis financiados, incluindo recursos das cadernetas do Sistema Brasileiro de Poupança e Empréstimo (SBPE) e dos consórcios, potencialmente um imóvel a cada cinco comercializados.
“Vale relembrar que, ao longo dos meses, muitos créditos liberados por ocasião das contemplações no Sistema de Consórcios não são transformados de imediato em bens ou em contratações de serviços”, detalha Rossi. “Há créditos de consorciados contemplados que ainda estão pendentes de utilização em vários segmentos. Por esta razão, divulgamos dois tipos de classificações: primeiro, as estimativas de potenciais transformações dos créditos em bens nos mercados de cada setor e, na sequência, relativas às aquisições efetivamente realizadas”, completa.
PARTICIPAÇÃO DAS AQUISIÇÕES DE VEÍCULOS VIA CONSÓRCIO NAS VENDAS NO MERCADO INTERNO DE JANEIRO A SETEMBRO DE 2026
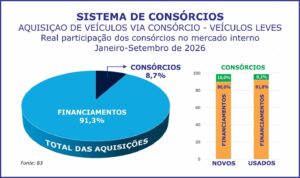
Ao utilizar os dados divulgados pela B3 de janeiro a setembro deste ano, os percentuais de aquisição de veículos automotores realizados via consórcio confirmaram a presença e o gradativo crescimento do mecanismo nas vendas no mercado interno.
A participação dos consórcios, incluindo leves, motos, caminhões, implementos rodoviários e ônibus, considerando os indicativos de novos e seminovos, variaram de 6,5% a 35,2% entre os totais individuais no período. Cada percentual registrou o interesse dos consumidores, pessoas físicas e jurídicas, pela modalidade como forma de usufruir das características básicas como parcelas acessíveis, não cobrança de juros, prazos longos, poder de compra à vista, isento de cobranças retroativas e de IOF, entre outros.
No segmento de veículos leves, observou-se que, do total geral, 8,7% foram realizados com créditos concedidos por contemplações, enquanto 91,3% originaram-se dos financiamentos.
Na divisão entre novos e usados, verificou-se que 10,0% dos veículos zero km foram comercializados via consórcio enquanto 90,0% foram por financiamentos. Nos seminovos, houve 8,2% pelo consórcio e 91,8% por financiamentos.
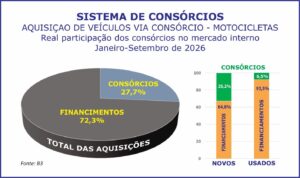
No segmento das duas rodas, observou-se que, do volume comercializado no mercado nacional, 27,7% foram utilizados a partir de créditos concedidos por consórcio, e 72,3% provenientes de financiamentos.
Ao separar em novas e usadas, 35,2% foram registrados nas motos zero via consórcio e 64,8% foram por financiamentos. Nas seminovas, houve 6,5% pela modalidade consorcial e 93,5% por financiamentos.
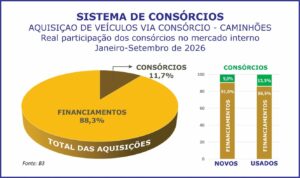
No segmento dos veículos pesados, os caminhões mostraram que, do total vendido internamente, 11,7% foram com uso de créditos liberados por consórcio e 88,3% procedentes de financiamentos.
Na separação entre novos e usados, houve 9,0% de caminhões zero comercializados via consórcio e 90,0% por financiamentos. Os seminovos somaram 13,5% via Sistema de Consórcios, enquanto 86,5% foram por financiamentos.
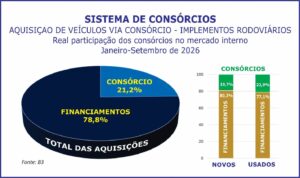
Ainda em veículos pesados, os implementos rodoviários totalizaram 21,2% de vendas pelo consórcio e 78,8% resultante de outras linhas de crédito, no mercado interno.
Na análise entre novos e usados, houve 19,7% de semirreboques zero comercializados via consórcio e 80,3% pelos vários tipos de financiamentos. Paralelamente, os seminovos atingiram 22,9% pelas contemplações e 77,1% por empréstimos variados.
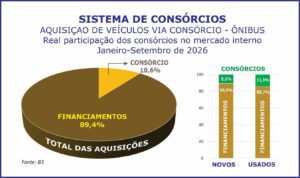
Ainda em veículos pesados, os ônibus totalizaram 10,6% de vendas pelo consórcio e 89,4% foram resultantes de outras linhas de crédito, no mercado interno.
Na análise entre novos e usados, houve 9,1% de ônibus zero emplacados via consórcio e 90,9% pelos vários tipos de financiamentos. Paralelamente, os seminovos atingiram 11,3% pelas contemplações e 88,7% por empréstimos variados.
O CONSÓRCIO E A ECONOMIA NACIONAL
O consórcio ou autofinanciamento, uma modalidade genuinamente brasileira, está disponibilizada em praticamente todos os principais segmentos da economia brasileira. Desde o início até hoje tem sua importância crescente no de veículos leves. Depois, ainda em automotores, vieram os de motocicletas e veículos pesados, os imóveis, serviços e eletroeletrônicos e outros bens móveis duráveis.
Ano após ano, o mecanismo vem ampliando seu market share no mercado financeiro com características únicas como a de não causar inflação, não pagar IOF, não cobrar retroativamente, proporcionando a concretização de inúmeros objetivos pessoais, familiares, profissionais, empresariais e alavancando a produção industrial.
Com esse cenário, o consórcio tem influenciado o comportamento do brasileiro, provocando mudanças nos hábitos de consumo, em especial na disciplina e na gestão de finanças pessoais. Entre os principais fatores no avanço das adesões à modalidade está a renda do brasileiro. Segundo dados divulgados pelo Instituto Brasileiro de Geografia e Estatística (IBGE), a renda média mensal real do trabalhador brasileiro, em julho, atingiu R$ 3.762,00, considerando todas as fontes de receitas.
Em paralelo, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), registrou forte alta com 0,82% em setembro, acumulando 4,58% nos últimos doze meses, ultrapassando o teto estabelecido pelo Banco Central. A principal influência para esse aumento foi a pressão dos grupos de energia, combustíveis e transportes.
Ao comentar o atual panorama econômico nacional, Rossi salientou que “os consecutivos resultados crescentes do Sistema de Consórcios, mostrados pelos indicadores geral e setoriais, reafirmam a postura do brasileiro, cujo foco principal está na disponibilidade em sua renda. Ao planejar o futuro, pesquisas e comparações tornam-se necessárias com intuito de decidir uma das diversas modalidades ofertadas no mercado, aderindo, muitas vezes, ao consórcio”.
O SISTEMA DE CONSÓRCIOS NA DÉCADA, DE 2017 A 2026
Em meses de setembro, nos últimos dez anos, o total de 13,93 milhões de participantes ativos de 2026 superou as somas contabilizadas de 2017 até 2025, apontando novo recorde registrando crescimento de 102,8% no período.

Na última década, houve ainda um acumulado inédito nas vendas de cotas em 2026, somente nos meses de janeiro e setembro. O recorde de 4,37 milhões de adesões foi atingido neste ano, no período de 2017 a 2026. Foi registrado crescimento de 149,7%.
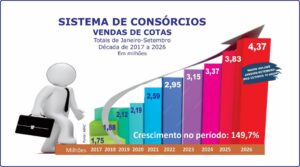
Do total de consorciados contemplados, levando em conta somente as totalizações dos nove meses nos últimos dez anos, a marca de 1,33 milhão de 2026 ficou em primeiro lugar, a melhor da década. No período, houve crescimento de 45,7%.

NÚMEROS DO SISTEMA DE CONSÓRCIOS
ESTIMATIVAS SEGUNDO A ASSESSORIA ECONÔMICA DA ABAC
RESUMO DOS INDICADORES - GERAL E SETORIAIS
O SISTEMA DE CONSÓRCIOS - GERAL
Ao completar o nono mês do ano, o Sistema de Consórcios voltou a conquistar marca histórica ao atingir 13,93 milhões de participantes ativos. O balanço estimativo de janeiro a setembro foi preparado considerando a avaliação de dados fornecidos pela maioria significativa dos associados da Associação Brasileira de Administradoras de Consórcios (ABAC), preparado pela assessoria econômica da entidade.
PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS EM GRUPOS EM ANDAMENTO)
- 13,93 MILHÕES (SETEMBRO/2026)
- 12,20 MILHÕES (SETEMBRO/2025)
CRESCIMENTO: 14,2%
VENDAS DE COTAS (ADESÕES)
- 4,37 MILHÕES (JANEIRO-SETEMBRO/2026)
- 3,83 MILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 14,1%
VOLUME DE CRÉDITOS COMERCIALIZADOS
- R$ 454,13 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 367,23 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 23,7%
TÍQUETE MÉDIO (VALOR MÉDIO DA COTA NO MÊS)
- R$ 116,76 MIL (SETEMBRO/2026)
- R$ 105,52 MIL (SETEMBRO/2025)
CRESCIMENTO: 10,7%
CONTEMPLAÇÕES (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE COMPRAR BENS)
- 1,33 MILHÃO (JANEIRO-SETEMBRO/2026)
- 1,31 MILHÃO (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 1,5%
VOLUME DE CRÉDITOS DISPONIBILIZADOS
- R$ 97,83 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 90,55 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 8,0%
Com a divulgação do PIB brasileiro de 2024 que alcançou R$ 11,7 trilhões, a participação dos R$ 719,0 bilhões dos ativos administrados no Sistema de Consórcios, em 2024, atingiu 6,1%, crescendo 0,8 ponto percentual sobre a de 2023.
ATIVOS ADMINISTRADOS*
- R$ 719 BILHÕES (DEZEMBRO/2024)
- R$ 574 BILHÕES (DEZEMBRO/2023)
CRESCIMENTO: 25,3%
Ainda em 2024, o Patrimônio Líquido Ajustado (PLA) do Sistema de Consórcios alcançou R$ 20,92 bilhões, 8,6% maior que os R$ 19,27 bilhões obtidos em 2023, proporcionando maior segurança.
PATRIMÔNIO LÍQUIDO AJUSTADO*
- R$ 20,92 BILHÕES (DEZEMBRO/2024)
- R$ 19,27 BILHÕES (DEZEMBRO/2023)
CRESCIMENTO: 8,6%
PARTICIPAÇÃO NO PIB DE 2024
6,1% - Calculado com base no valor de R$ 719 bilhões (Ativos Administrados de dez/24).
TRIBUTOS E CONTRIBUIÇÕES PAGOS*
- R$ 3,48 BILHÕES (JANEIRO-DEZEMBRO/2024)
- R$ 2,84 BILHÕES (JANEIRO-DEZEMBRO/2023)
CRESCIMENTO: 22,5%
Fontes: *) Banco Central do Brasil
**) ABAC
O SISTEMA DE CONSÓRCIOS - SETORES
VEÍCULOS AUTOMOTORES EM GERAL (LEVES, PESADOS E MOTOS)
COTISTAS ATIVOS ULTRAPASSAM A MARCA DE 10 MILHÕES EM SETEMBRO
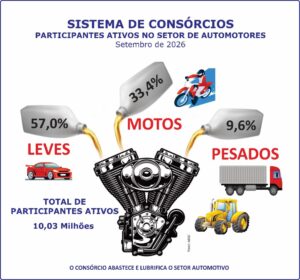
O total de consorciados ativos em automotores, que inclui veículos leves, motocicletas e veículos pesados, alcançou pela primeira vez a marca de 10,03 milhões, em setembro. O volume alcançado foi 8,5% sobre os 9,24 milhões do mesmo mês de 2025.
As vendas de cotas cresceram 6,3%, saltando de 2,68 milhões, acumulados de janeiro a setembro de 2025, para 2,85 milhões no mesmo período deste ano. Paralelamente, dois outros indicadores também cresceram e só um apresentou estabilidade.
Os créditos concedidos no Sistema de Consórcios no total entre financiamentos, leasing e consórcios do setor automotivo, divulgado pelo Banco Central do Brasil, apresentou retração de 1,7 ponto percentual, diminuindo de 25,5%, de janeiro a agosto de 2025, para 23,8%, no mesmo período deste ano.
Dos 10,03 milhões de cotistas ativos em veículos automotores, 57,0% participaram dos grupos de veículos leves, 33,4% nos de motocicletas e 9,6% nos de veículos pesados.
PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 10,03 MILHÕES (SETEMBRO/2026)
- 9,24 MILHÕES (SETEMBRO/2025)
CRESCIMENTO: 8,5%
VENDAS DE COTAS (ADESÕES)
- 2,85 MILHÕES (JANEIRO-SETEMBRO/2026)
- 2,68 MILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 6,3%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 175,41 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 161,53 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 8,6%
CONTEMPLAÇÕES (CONSORCIADOS QUE TIVERAM POSSIBILIDADE DE COMPRAR BENS)
- 1,15 MILHÃO (JANEIRO-SETEMBRO/2026)
- 1,14 MILHÃO (JANEIRO-SETEMBRO/2025)
ESTÁVEL
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
- R$ 70,93 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 67,86 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 4,5%
PARTICIPAÇÃO DOS CONSÓRCIOS EM CRÉDITOS CONCEDIDOS
PERCENTUAL DO TOTAL INCLUINDO FINANCIAMENTO*, LEASING* E CONSÓRCIO**
23,8% (JAN-AGO/2026) - R$ 62,21 BILHÕES SOBRE R$ 261,80 BILHÕES
25,5% (JAN-AGO/2025) - R$ 60,36 BILHÕES SOBRE R$ 236,30 BILHÕES
Fontes: *) Banco Central do Brasil
**) ABAC
VEÍCULOS LEVES (AUTOMÓVEIS, CAMIONETAS, UTILITÁRIOS)
ADESÕES APONTAM TÍQUETE MÉDIO MAIOR E GERAM MAIS NEGÓCIOS DE JANEIRO A SETEMBRO
O consórcio de veículos leves, maior setor em volume de consorciados ativos no Sistema, mostrou um tíquete médio de setembro crescendo 17,0%, sinalizando a procura por cotas de maior valor.
Paralelamente, as adesões avançaram e por decorrência os negócios aumentaram 15,9% atingindo mais de R$ 115 bilhões em créditos comercializados no acumulado de janeiro a setembro.
O número de participantes ativos cresceu 10,4%, contribuindo para a alta do Sistema de Consórcios, evidenciando a grande procura pela modalidade.
Com a manutenção dos bons resultados, este setor, que inclui automóveis, camionetas e utilitários, assinala boas perspectivas para o final do segundo semestre.
As mais de 572 mil contemplações em veículos leves injetaram potencialmente créditos no mercado que proporcionaram 26,6% de participação nas comercializações internas, cujo total chegou a 2,16 milhões de unidades. Portanto, um veículo a quase quatro vendidos, considerada a divulgação da Federação Nacional da Distribuição de Veículos Automotores (Fenabrave).
PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 5,72 MILHÕES (SETEMBRO/2026)
- 5,18 MILHÕES (SETEMBRO/2025)
CRESCIMENTO: 10,4%
VENDAS DE COTAS (ADESÕES)
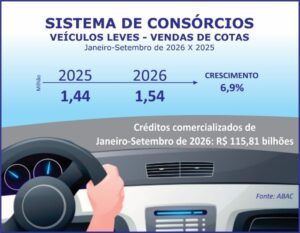
- 1,54 MILHÃO (JANEIRO-SETEMBRO/2026)
- 1,44 MILHÃO (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 6,9%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 115,81 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 99,89 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 15,9%
TÍQUETE MÉDIO DO MÊS (VALOR MÉDIO DA COTA)
- R$ 76,10 MIL (SETEMBRO/2026)
- R$ 65,04 MIL (SETEMBRO/2025)
CRESCIMENTO: 17,0%
CONTEMPLAÇÕES* (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE COMPRAR BENS)
- 572,78 MIL (JANEIRO-SETEMBRO/2026)
- 566,76 MIL (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 1,1%
* EM RAZÃO DE PARCERIA ENTRE ABAC E B3, ESTE INDICADOR PODERÁ SER DESDOBRADO POR REGIÕES E POR ALGUNS ESTADOS, BASEADO NAS UTILIZAÇÕES DOS CRÉDITOS NO PERÍODO MENCIONADO.
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
- R$ 42,96 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 39,44 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 8,9%
MOTOCICLETAS
NEGÓCIOS ULTRAPASSAM R$ 25 BILHÕES NO ACUMULADO DE JANEIRO A SETEMBRO
O consórcio de motocicletas, terceiro maior do setor em número de participantes ativos, anotou aumento em cinco dos seis indicadores. Os destaques foram as vendas de cotas com crescimento de 7,3% e os negócios que apontaram um percentual maior, 9,3%, em nove meses, superando R$ 25 bilhões.
Enquanto os participantes ativos atingiram 3,35 milhões em setembro, o tíquete médio do mês chegou R$ 22,05 mil, com alta de 4,5%.
Outro destaque foi o total de R$ 10,85 bilhões em créditos concedidos de janeiro a setembro, injetados potencialmente no mercado, contribuindo para o crescimento setorial.

As mais de 504 mil contemplações, de janeiro a setembro, corresponderam a potencial compra de 28,3% do mercado interno, que totalizou 1,78 milhão de unidades comercializadas, segundo dados da Federação Nacional da Distribuição de Veículos Automotores (Fenabrave). O percentual correspondeu a uma moto a cada três vendidas no país.
PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 3,35 MILHÕES (SETEMBRO/2026)
- 3,15 MILHÕES (SETEMBRO/2025)
CRESCIMENTO: 6,3%
VENDAS DE COTAS (ADESÕES)
- 1,17 MILHÃO (JANEIRO-SETEMBRO/2026)
- 1,09 MILHÃO (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 7,3%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 25,14 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 23,00 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 9,3%
TÍQUETE MÉDIO DO MÊS (VALOR MÉDIO DA COTA)
- R$ 22,05 MIL (SETEMBRO/2026)
- R$ 21,10 MIL (SETEMBRO/2025)
CRESCIMENTO: 4,5%
CONTEMPLAÇÕES* (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE COMPRAR BENS)
- 504,46 MIL (JANEIRO-SETEMBRO/2026)
- 500,17 MIL (JANEIRO-SETEMBRO/2025)
ESTÁVEL
* EM RAZÃO DE PARCERIA ENTRE ABAC E B3, ESTE INDICADOR PODERÁ SER DESDOBRADO POR REGIÕES E POR ALGUNS ESTADOS, BASEADO NAS UTILIZAÇÕES DOS CRÉDITOS NO PERÍODO MENCIONADO.
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
- R$ 10,85 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 10,51 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 3,2%
VEÍCULOS PESADOS (CAMINHÕES, ÔNIBUS, SEMIRREBOQUES, TRATORES, IMPLEMENTOS)
PARTICIPANTES ATIVOS E TÍQUETE MÉDIO REGISTRAM AUMENTOS EM SETEMBRO
De janeiro a setembro, os indicadores do setor de veículos pesados sinalizaram retrações, acompanhando o comportamento do mercado interno de transporte e de equipamentos para o agronegócio. Apesar do cenário, mais uma vez, o total de cotistas ativos e o tíquete médio mostraram aumentos, porém outros quatro indicadores – vendas de cotas, negócios, contemplações e créditos concedidos - apontaram retrações.
Os resultados dos nove meses refletiram o cenário difícil que o setor de Pesados vem enfrentando no país, no qual máquinas agrícolas, caminhões e outros bens, mês após mês, tem oscilado ora para cima ora para baixo na expectativa de gradativamente se recuperar.
O setor de Veículos Pesados reúne estimativamente 51,0% de consorciados de máquinas agrícolas, 41,0% de caminhões e 8,0% de implementos rodoviários e agrícolas, aeronaves, embarcações, ônibus entre outros.

PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 957,20 MIL (SETEMBRO/2026)
- 913,40 MIL (SETEMBRO/2025)
CRESCIMENTO: 4,8%
VENDAS DE COTAS (ADESÕES)
- 139,12 MIL (JANEIRO-SETEMBRO/2026)
- 153,24 MIL (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 9,2%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 34,46 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 38,63 BILHÕES (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 10,8%
TÍQUETE MÉDIO DO MÊS (VALOR MÉDIO DA COTA)
- R$ 284,42 MIL (SETEMBRO/2026)
- R$ 257,19 MIL (SETEMBRO/2025)
CRESCIMENTO: 10,6%
CONTEMPLAÇÕES (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE COMPRAR BENS)
- 69,58 MIL (JANEIRO-SETEMBRO/2026)
- 71,39 MIL (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 2,5%
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
- R$ 17,13 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 17,90 BILHÕES (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 4,3%
VEÍCULOS PESADOS (MÁQUINAS AGRÍCOLAS)
BALANÇO ESTIMADO DOS 51% RELATIVOS A MÁQUINAS AGRÍCOLAS
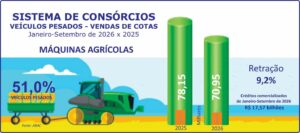
Os resultados apresentados refletem somente a proporção de 51,0% de participação dos consorciados de máquinas agrícolas no total dos Veículos Pesados. Desta forma, os dados dos nove meses a seguir retratam somente os indicadores de vendas, volume de negócios, contemplações, créditos concedidos e participantes ativos em crescimento ou em retração. O tíquete médio foi mantido.
PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 488,17 MIL (SETEMBRO/2026)
- 465,83 MIL (SETEMBRO/2025)
CRESCIMENTO: 4,8%
VENDAS DE COTAS (ADESÕES)
- 70,95 MIL (JANEIRO-SETEMBRO/2026)
- 78,15 MIL (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 9,2%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 17,57 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 19,70 BILHÕES (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 10,8%
TÍQUETE MÉDIO DO MÊS (VALOR MÉDIO DA COTA)
- R$ 284,42 MIL (SETEMBRO/2026)
- R$ 257,19 MIL (SETEMBRO/2025)
CRESCIMENTO: 10,6%
CONTEMPLAÇÕES (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE COMPRAR BENS)
- 35,49 MIL (JANEIRO-SETEMBRO/2026)
- 36,41 MIL (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 2,5%
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
R$ 8,74 BILHÕES (JANEIRO-SETEMBRO/2026)
R$ 9,13 BILHÕES (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 4,3%
VEÍCULOS PESADOS (CAMINHÕES)
BALANÇO ESTIMADO DOS 41,0% RELATIVOS A CAMINHÕES
Os resultados apresentados refletem somente a proporção de 41,0% de participação dos consorciados de caminhões no total dos Veículos Pesados. Desta forma, os dados dos nove meses a seguir retratam somente os indicadores de vendas, volume de negócios, contemplações, créditos concedidos e participantes ativos em crescimento ou em retração. O tíquete médio foi mantido.
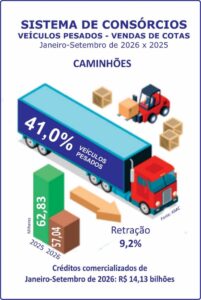
As 28,53 mil contemplações só de caminhões, relativas a 41,0% dos Veículos Pesados, acontecidas de janeiro a setembro, corresponderam a potencial compra de 26,6% do mercado interno que, quando somadas às 78,68 mil divulgadas pela Federação Nacional da Distribuição de Veículos Automotores (Fenabrave), totalizaram 107,21 mil unidades vendidas. O percentual equivaleria a um caminhão a cada quatro comercializados no país.
PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 392,45 MIL (SETEMBRO/2026)
- 374,49 MIL (SETEMBRO/2025)
CRESCIMENTO: 4,8%
VENDAS DE COTAS (ADESÕES)
- 57,04 MIL (JANEIRO-SETEMBRO/2026)
- 62,83 MIL (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 9,2%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 14,13 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 15,84 BILHÕES (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 10,8%
TÍQUETE MÉDIO DO MÊS (VALOR MÉDIO DA COTA)
- R$ 284,42 MIL (SETEMBRO/2026)
- R$ 257,19 MIL (SETEMBRO/2025)
CRESCIMENTO: 10,6%
CONTEMPLAÇÕES (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE COMPRAR BENS)
- 28,53 MIL (JANEIRO-SETEMBRO/2026)
- 29,27 MIL (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 2,5%
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
- R$ 7,02 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 7,34 BILHÕES (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 4,4%
VEÍCULOS PESADOS (DEMAIS BENS)
BALANÇO ESTIMADO DOS 8,0% RELATIVOS A BENS COMO IMPLEMENTOS RODOVIÁRIOS E AGRÍCOLAS, ÔNIBUS, EMBARCAÇÕES E AERONAVES
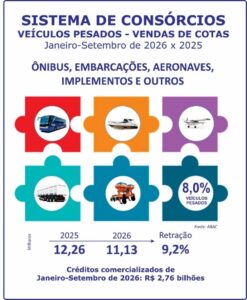
Os resultados apresentados refletem somente a proporção de 8,0% de participação dos consorciados de ônibus, aeronaves, embarcações, implementos rodoviários e agrícolas, entre outros, no total dos Veículos Pesados. Desta forma, os dados dos nove meses a seguir retratam somente os indicadores de vendas, volume de negócios, contemplações, créditos concedidos e participantes ativos em crescimento ou em retração. O tíquete médio foi mantido.
PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 76,58 MIL (SETEMBRO/2026)
- 73,07 MIL (SETEMBRO/2025)
CRESCIMENTO: 4,8%
VENDAS DE COTAS (ADESÕES)
- 11,13 MIL (JANEIRO-SETEMBRO/2026)
- 12,26 MIL (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 9,2%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 2,76 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 3,09 BILHÕES (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 10,7%
TÍQUETE MÉDIO DO MÊS (VALOR MÉDIO DA COTA)
- R$ 284,42 MIL (SETEMBRO/2026)
- R$ 257,19 MIL (SETEMBRO/2025)
CRESCIMENTO: 10,6%
CONTEMPLAÇÕES (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE COMPRAR BENS)
- 5,57 MIL (JANEIRO-SETEMBRO/2026)
- 5,71 MIL (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 2,5%
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
R$ 1,37 BILHÕES (JANEIRO-SETEMBRO/2026)
R$ 1,43 BILHÕES (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 4,2%
IMÓVEIS
TRÊS INDICADORES ATINGEM 35% DE CRESCIMENTO OU MAIS
No período de janeiro a setembro, três indicadores destacaram-se. Enquanto o acumulado de adesões avançou 37,1% e os negócios chegaram aos 35% de aumento, o total de cotistas ativos alcançou 35,3% de alta em setembro.
Os outros três indicadores – tíquete médio, contemplações e créditos concedidos –, que também registraram crescimento, mostraram que o consumidor brasileiro tem buscado o consórcio para realizar o sonho da casa própria, bem como investirem visando formar ou ampliar o patrimônio.
As 110,07 mil contemplações, ocorridas de janeiro a agosto, se destacaram no total setorial. A possível injeção financeira, nesses meses, foi de R$ 22,43 bilhões. Os resultados apontaram potencial participação de 22,3% da modalidade no total de 494,67 mil imóveis financiados no período, incluindo os consórcios, segundo dados divulgados pela Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
UTILIZAÇÃO DO FGTS NO CONSÓRCIO DE IMÓVEIS – JANEIRO-SETEMBRO DE 2026
Na soma de janeiro a setembro deste ano, houve 3.657 consorciados-trabalhadores, cotistas dos grupos de consórcios de imóveis, que utilizaram parcial ou totalmente seus saldos nas contas do FGTS para pagar parcelas, ou quitar débitos, bem como ofertar valores em lances ou complementar créditos, totalizando R$ 336,87 milhões, de acordo com o Gepas/Caixa.

PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 3,49 MILHÕES (SETEMBRO/2026)
- 2,58 MILHÕES (SETEMBRO/2025)
CRESCIMENTO: 35,3%
VENDAS DE COTAS (ADESÕES)
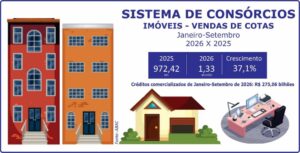
- 1,33 MILHÃO (JANEIRO-SETEMBRO/2026)
972,42 MIL (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 37,1%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 275,06 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 203,68 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 35,0%
TÍQUETE MÉDIO DO MÊS (VALOR MÉDIO DA COTA)
- R$ 218,59 MIL (SETEMBRO/2026)
- R$ 213,46 MIL (SETEMBRO/2025)
CRESCIMENTO: 2,4%
CONTEMPLAÇÕES (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE COMPRAR BENS)
- 125,21 MIL (JANEIRO-SETEMBRO/2026)
- 104,76 MIL (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 19,5%
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
- R$ 25,74 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 21,81 BILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 18,0%
ELETROELETRÔNICOS E OUTROS BENS MÓVEIS DURÁVEIS
CONTEMPLAÇÕES INJETAM POTENCIAIS R$ 570 MILHÕES NO MERCADO CONSUMIDOR, NO ACUMULADO DE JANEIRO A SETEMBRO
De janeiro a setembro, o consórcio de eletroeletrônicos e outros bens móveis duráveis injetou potenciais R$ 568,65 milhões no mercado setorial dos eletrônicos e anotou aumento de 44,9% sobre o mesmo período do ano passado.
Cinco dos seis indicadores apontaram resultados positivos. Somente um, o das contemplações, registrou retração.
O destaque foi o crescimento dos negócios realizados que quase atingiu 130% de alta, demonstrando a confiança e a credibilidade da modalidade junto ao segmento que disponibiliza bens e possibilita mais qualidade de vida.
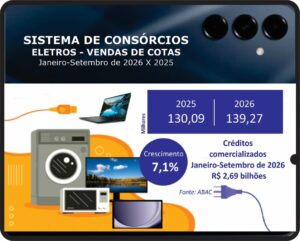
O consórcio de eletroeletrônicos e outros bens móveis duráveis vem se modernizando e atualizando com presença de novos produtos, especialmente aqueles que agregam inovações tecnológicas aliados ao desejo do consumidor de renovar ou modernizar seus eletrônicos e mobiliários.
Ao longo dos nove meses, a continuidade dos negócios com tíquete médio mensal elevado assinalou o interesse dos consorciados por cotas de telefones celulares, televisores e outros tipos de bens móveis e duráveis disponíveis.
PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 269,82 MIL (SETEMBRO/2026)
- 263,29 MIL (SETEMBRO/2025)
CRESCIMENTO: 2,5%
VENDAS DE COTAS (ADESÕES)
- 139,27 MIL (JANEIRO-SETEMBRO/2026)
- 130,09 MIL (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 7,1%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 2,69 BILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 1,17 BILHÃO (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 129,9%
TÍQUETE MÉDIO DO MÊS (VALOR MÉDIO DA COTA)
- R$ 13,88 MIL (SETEMBRO/2026)
- R$ 13,08 MIL (SETEMBRO/2025)
CRESCIMENTO: 6,1%
CONTEMPLAÇÕES (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE COMPRAR BENS)
- 28,97 MIL (JANEIRO-SETEMBRO/2026)
- 43,21 MIL (JANEIRO-SETEMBRO/2025)
RETRAÇÃO: 33,0%
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
- R$ 568,65 MILHÕES (JANEIRO-SETEMBRO/2026)
- R$ 392,56 MILHÕES (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 44,9%
SERVIÇOS
COTISTAS CRESCEM MAIS DE 22% EM SETEMBRO
Nos nove meses, todos os indicadores apresentaram crescimento. O principal destaque foram os participantes ativos que avançaram 22,1% no total de setembro deste ano sobre o de 2025.
Com mais de 50 mil cotas vendidas no período de janeiro a setembro, foram realizados pouco mais de R$ 960 milhões em negócios mostrando que as características e as peculiaridades fizeram e fazem a diferença.
A flexibilidade e a multiplicidade de utilizações por ocasião das contemplações são os principais diferenciais do consórcio de serviços que permitem variar os usos dos créditos concedidos.

Os usos de créditos liberados mais praticados pelos consorciados contemplados, segundo recente pesquisa realizada pela ABAC, foram para reformas residenciais; cirurgias plásticas, incluindo lipoaspiração, transplante capilar, entre outros; festas e eventos; turismo e viagens; serviços odontológicos e oftalmológicos; educação; retífica de motores; manutenção e suporte em equipamentos de sistema e informática; manutenção de aquecedores; fretes e serviços automotivos; veterinário; academia; honorários profissionais diversos; entre outros.
PARTICIPANTES ATIVOS CONSOLIDADOS (CONSORCIADOS)
- 147,51 MIL (SETEMBRO/2026)
- 120,80 MIL (SETEMBRO/2025)
CRESCIMENTO: 22,1%
VENDAS DE COTAS (ADESÕES)
- 50,31 MIL (JANEIRO-SETEMBRO/2026)
- 46,35 MIL (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 8,5%
VOLUME DE CRÉDITOS COMERCIALIZADOS (ACUMULADO NO PERÍODO)
- R$ 963,38 MILHÕES (SETEMBRO-AGOSTO/2026)
- R$ 854,50 MILHÕES (SETEMBRO-AGOSTO/2025)
CRESCIMENTO: 12,7%
TÍQUETE MÉDIO DO MÊS (VALOR MÉDIO DA COTA)
- R$ 17,84 MIL (SETEMBRO/2026)
- R$ 15,40 MIL (SETEMBRO/2025)
CRESCIMENTO: 15,8%
CONTEMPLAÇÕES (CONSORCIADOS QUE TIVERAM A OPORTUNIDADE DE CONTRATAR SERVIÇOS)
- 30,89 MIL (JANEIRO-SETEMBRO/2026)
- 26,75 MIL (JANEIRO-SETEMBRO/2025)
CRESCIMENTO: 15,5%
VOLUME DE CRÉDITOS DISPONIBILIZADOS (ACUMULADO NO PERÍODO)
R$ 590,92 MILHÕES (JANEIRO-SETEMBRO/2026)
R$ 495,27 MILHÕES (JANEIRO-SETEBRO/2025)
CRESCIMENTO: 19,3%
........................................................................................
NOVO SITE DA ABAC ESTÁ NO AR
Com mais conteúdo e maior facilidade de acesso, o novo site, colocado no ar recentemente, visa atender as necessidades do mercado consorcial ao informar e orientar consumidores sobre o mecanismo. O portal apresenta conteúdo mais completo, atendendo às informações mais procuradas, com visual impactante, atualizado e funcional.
A partir de um design moderno e responsivo, a conexão ao https://abac.org.br permite acessos aos consumidores, público em geral, participantes do Sistema de Consórcios, profissionais, empreendedores, empresários, jornalistas, a obterem dados e orientações navegando de forma simples, ampliando conhecimentos, facilitando análises e decisões.
CARTILHA DIGITAL
A ABAC Associação Brasileira de Administradoras de Consórcios disponibiliza a cartilha digital
Transforme Sonhos em Projetos – Planejamento, Poupança e Crédito Consciente.
Com conteúdo orientando a transformação de sonhos em projetos, a cartilha é baseada na essência da educação financeira, que ensina a gerenciar o dinheiro, planejar e poupar para o futuro, e, inclusive, se proteger contra fraudes.
Para logar a cartilha digital, acesse o site https://abac.org.br
e clique em Blog da ABAC – Educação Financeira.
SABER FINANCEIRO - UM SITE FOCADO EM EDUCAÇÃO FINANCEIRA
A Associação Brasileira de Administradoras de Consórcios disponibiliza
um canal de comunicação para consumidores e investidores financeiros
focado no tema "Educação Financeira".
O site https://saberfinanceiro.org.br - disponibiliza conteúdo exclusivo
sobre o assunto, que possibilita aos interessados testar seus conhecimentos
e melhorar sua compreensão sobre o mercado financeiro.
GUIA CONSÓRCIOS DE A A Z
A Associação Brasileira de Administradoras de Consórcios coloca à disposição o
Guia Consórcios de A a Z. Todas as informações sobre o Sistema de Consórcios, desde a adesão até o encerramento do grupo.
Acesse: https://materiais.abac.org.br/guia-consorcio-de-a-a-z
PROGRAMA DE CERTIFICAÇÃO ABAC - PCA 10
A Associação Brasileira de Administradoras de Consórcios oferece o Programa de Certificação ABAC, destinado aos profissionais de vendas e representantes de administradoras de consórcios, sejam associados ou não à entidade de classe. Trata-se da primeira certificação exclusiva do Sistema de Consórcios, o PCA10.
Saiba mais em https://certificacaoabac.org.br.
Acompanhe também os consórcios pelo https://www.linkedin.com/company/abacassociacao
CADASTRO PARA IMPRENSA
Jornalista, cadastre-se na sala de imprensa do nosso site e receba periodicamente os releases com resultados e outras informações sobre o Sistema de Consórcios:
https://abac.org.br/imprensa/cadastro-de-jornalistas
Mais informações:
Jornais, Emissoras de Televisão,
Revistas, Sites e Emissoras de Rádio
Claudio Licciardi
Celular: (11) 9.8258-0444
E-mail: [email protected]
